РБК. Материал Марии Гузеевой об ошибках в декларации после налоговой проверки
28.09.2026
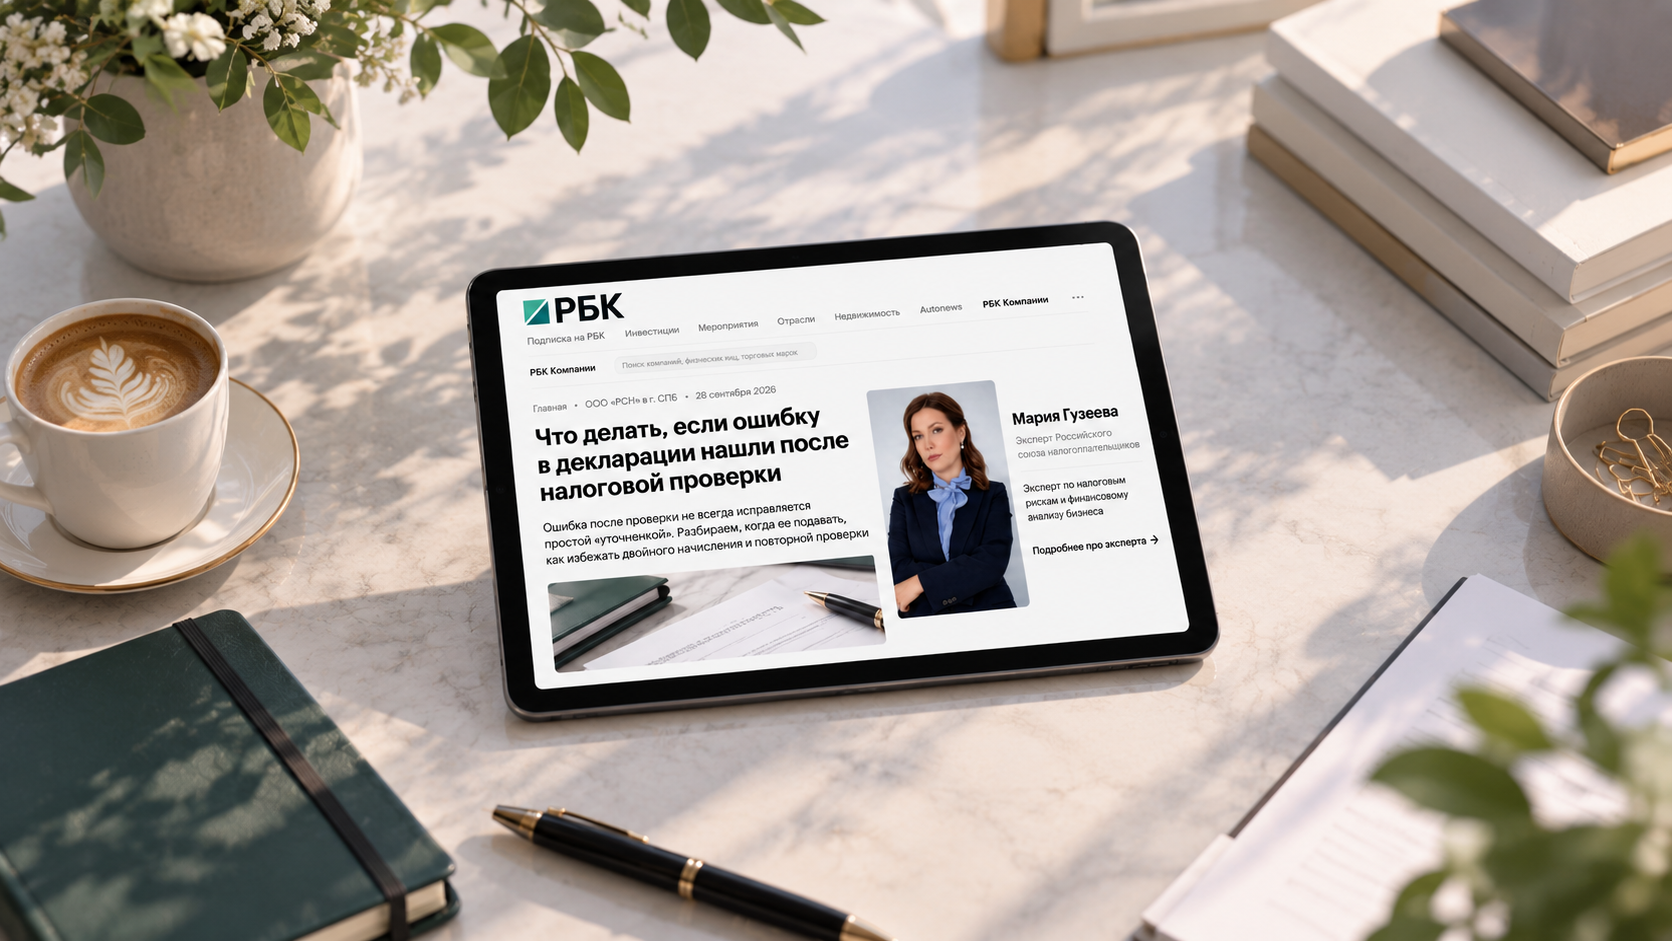
Когда «уточненка» помогает исправить ситуацию, а когда может привести к повторной проверке или двойному начислению налога — в разборе эксперта РСН.
На площадке РБК Компании вышел материал эксперта Российского союза налогоплательщиков Марии Гузеевой «Что делать, если ошибку в декларации нашли после налоговой проверки».
Если неточность обнаружена уже после камеральной или выездной проверки, простой подачи уточненной декларации может быть недостаточно. Перед корректировкой важно определить, увеличивает или уменьшает ошибка налог, была ли она уже выявлена инспекцией и на какой стадии находится налоговый контроль.
В материале разобрано, когда уточненная декларация позволяет исправить обязательства и снизить риск штрафа, а в каких случаях ее подача может повлечь дополнительную камеральную или повторную выездную проверку.
Отдельное внимание Мария Гузеева уделяет состоянию единого налогового счета, риску двойного начисления одной и той же суммы, особенностям исправления отчетности после ВНП и действиям компании, если акт или решение инспекции уже вынесены.
Главный принцип — после завершенной проверки уточненная декларация перестает быть просто техническим способом заменить одну цифру другой. Сначала необходимо оценить последствия корректировки, а затем выбирать подходящий инструмент: уточненную декларацию, пояснения, возражения, жалобу или сочетание нескольких процедур.
Полный материал читайте на площадке РБК Компании.